当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
VW T-Cross(ティークロス)の見積もりで、『残クレなら月々5万円台です』と言われて気持ちが揺れていませんか。
結論から言うと、残クレは「総支払額では通常ローンより高くなりやすいけれど、5年前後で乗り換える人には合う」払い方です。損か得かは、最終回にどうするかで決まるんです。
この記事では、同じ条件の計算例で残クレ・通常ローン・現金を並べて、どこで差が出るのかを数字で見ていきます。
残クレはどんな仕組み?月々が安くなる理由
残クレは「残価設定ローン」の略です。数年後の車の価値(残価)を先に決めて、その分を最終回まで支払いを後回しにするローンですね。
例えば車両本体と諸費用で400万円を借り、5年後の残価を140万円に決めたとします。毎月返していくのは、ざっくり言えば「400万円から140万円を引いた残り」が中心になります。
だから月々が安く見えるんです。ただ、ここが大事なところです。
残クレは、後回しにした残価の分にも金利がかかります。月々が安いのは「借りている額が減っていない部分がある」からで、値引きでも割引でもありません。
T-Crossの車両本体価格(メーカー希望小売価格・税込、2026年1月1日改定後)は次のとおりです。残クレの借入額は、ここにオプションと諸費用が乗った金額になります。
| グレード | 車両本体価格(税込) | 主な特徴 |
|---|---|---|
| TSI Active | 3,399,000円 | 16インチ、LEDヘッドライト |
| TSI Style | 3,734,000円 | IQ.LIGHT、シートヒーター |
| TSI R-Line | 4,034,000円 | 18インチ、R-Line専用外装 |
全グレード1.0L直列3気筒ターボ(116PS・200Nm)と7速DSG、FFの組み合わせです。グレードで変わるのは装備と見た目なので、月々の支払いの差はほぼ車両価格の差と考えて大丈夫です。
残クレ・通常ローン・現金を総支払額で比べる
『結局、いくら多く払うの?』というのがいちばん知りたいところですよね。
同じ条件で計算してみます。
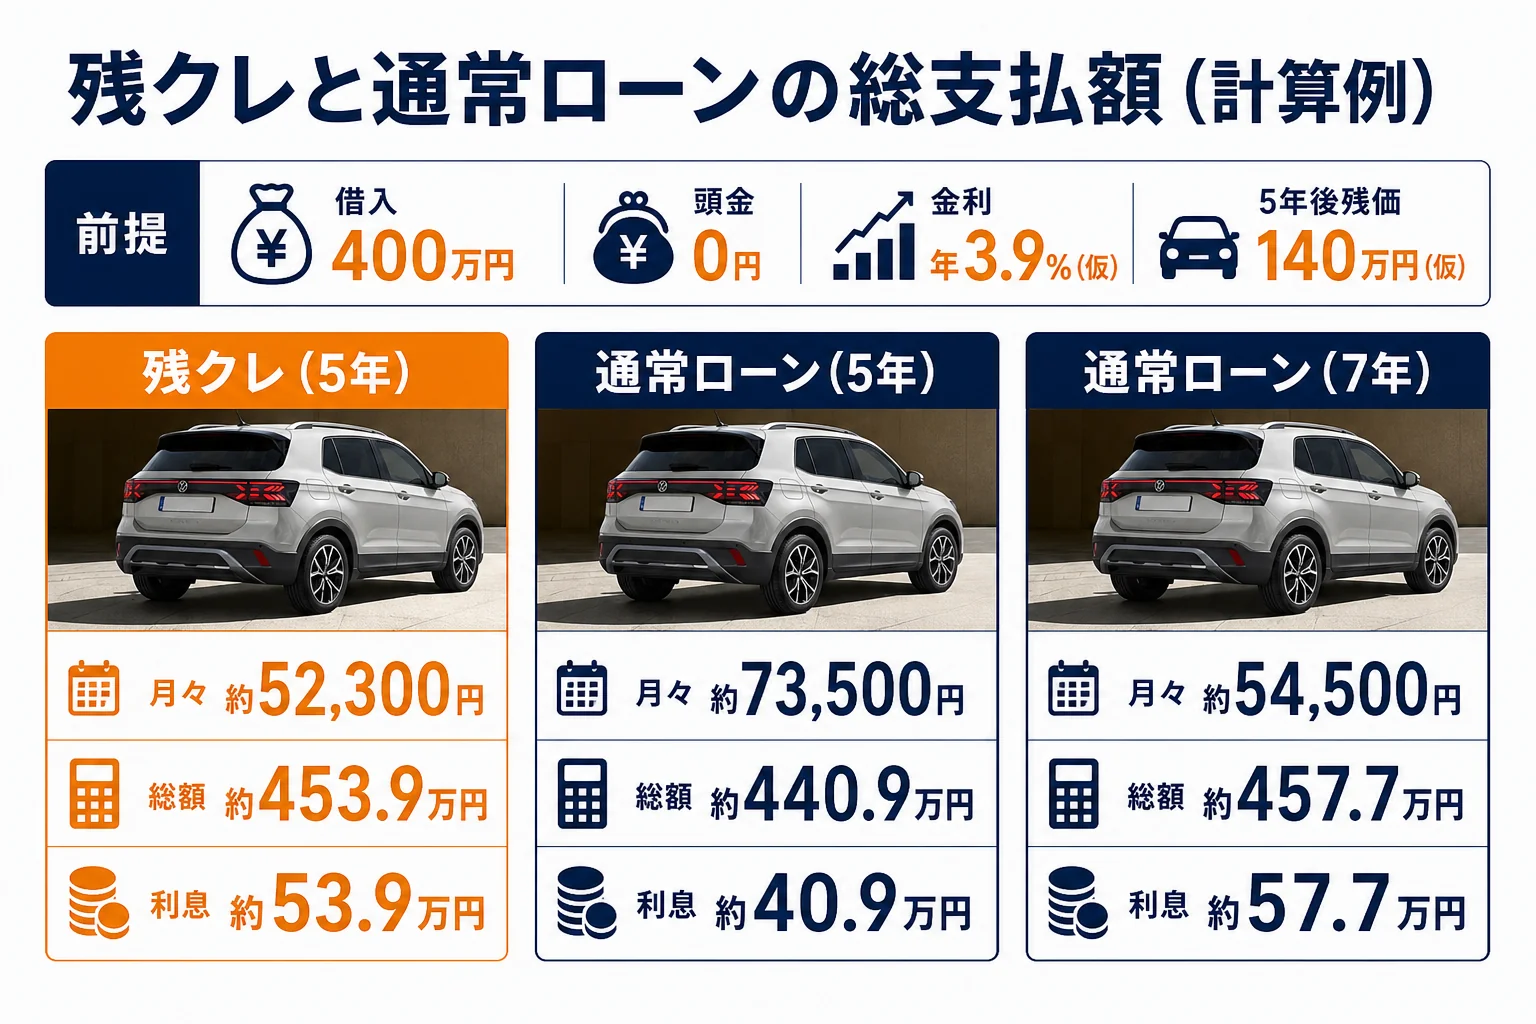
借入額400万円(TSI Styleにオプション・諸費用の一部を足した想定)、頭金0円、金利は年3.9%(仮)、残価は5年後140万円(仮)で計算しています。実際の金利・残価率はディーラーや時期で変わるので、あくまで比べ方の見本として見てください。
| 払い方 | 月々の支払い | 支払総額 | うち利息 | 5年後の状態 |
|---|---|---|---|---|
| 残クレ 5年(60回+最終回140万円) | 約52,300円 | 約4,539,000円 | 約539,000円 | 最終回をどうするか選ぶ |
| 通常ローン 5年(60回) | 約73,500円 | 約4,409,000円 | 約409,000円 | 完済して自分の車 |
| 通常ローン 7年(84回) | 約54,500円 | 約4,577,000円 | 約577,000円 | まだ2年分の返済が残る |
| 現金一括 | なし | 4,000,000円 | 0円 | 自分の車 |
同じ金利でも、残クレは5年ローンより利息が約13万円多くなります。後回しにした140万円にも、5年間ずっと金利がかかっているからです。
一方で、月々の額は7年ローンとほぼ同じです。それでいて5年で一区切りつけられるのが、残クレの使いどころなんです。
5年で売るなら、どちらが手元に残る?
通常ローンで買って5年後に売る場合も考えてみます。仮に売値が残価と同じ140万円だったとします。
| 5年で手放す場合 | 払った額 | 戻ってくる額 | 実質の負担 |
|---|---|---|---|
| 残クレで返却 | 約3,139,000円(60回分) | なし | 約3,139,000円 |
| 通常ローンで買って売却 | 約4,409,000円 | 140万円(仮) | 約3,009,000円 |
この例だと、通常ローンで買って売った方が約13万円軽く済みます。ただし売値は相場しだいで、140万円を下回ることもあります。
残クレは、その「5年後の売値が下がるかもしれない」というリスクを、残価の保証で引き受けてもらう形です。利息の差は、その安心料と考えると分かりやすいかもしれません。
頭金を入れると、利息はどれくらい減る?
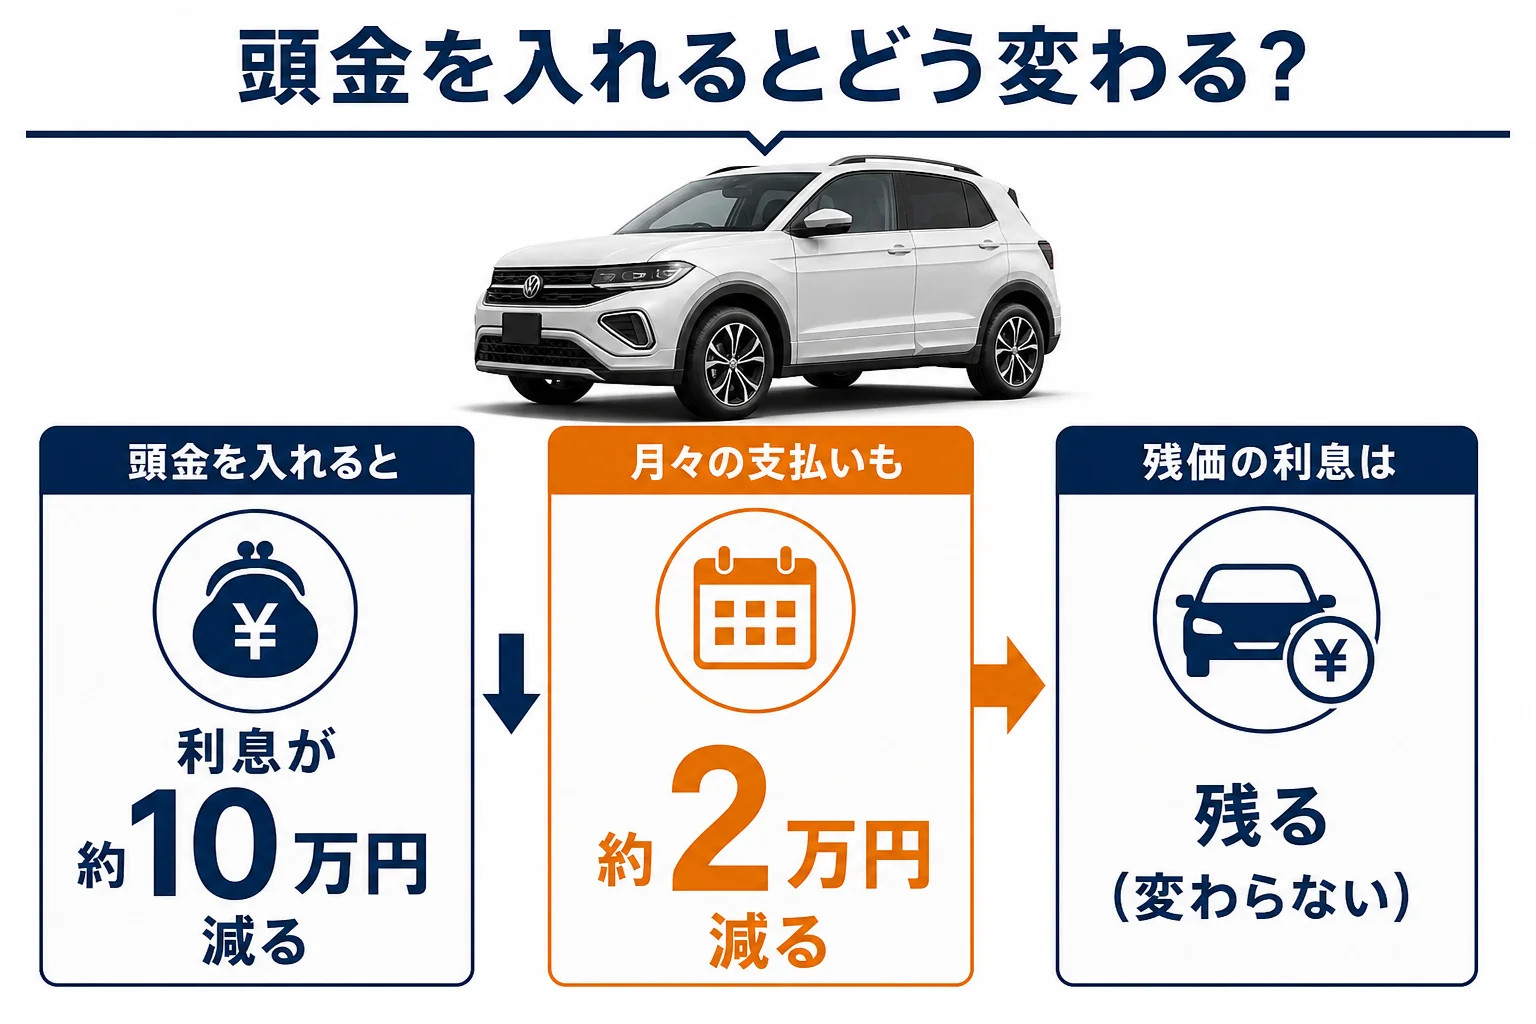
『頭金を入れた方がいいの?』と迷う方も多いはずです。同じ前提で、頭金100万円を入れた場合を比べてみます。
| 残クレ 5年(金利年3.9%・残価140万円、いずれも仮) | 借入額 | 月々の支払い | 利息の合計 |
|---|---|---|---|
| 頭金なし | 400万円 | 約52,300円 | 約539,000円 |
| 頭金100万円 | 300万円 | 約33,900円 | 約437,000円 |
頭金100万円で、利息は約10万円減りました。月々も2万円近く軽くなります。
ただ、残価の140万円は頭金を入れても変わりません。残価にかかる利息は残るので、利息がゼロに近づくわけではないんです。
手元の貯金を全部頭金にすると、急な出費に困ることもあります。生活費の余裕を残せる範囲で決めてみてください。
最終回の3つの選び方で損得が変わる
残クレは、最終回の前に次の3つから選びます。ここでの選び方が、損か得かをいちばん左右します。
- 車を返す(残価の支払いはなし。走行距離や傷の状態で精算あり)
- 残価を払って買い取る(一括、または再ローン)
- 新しい車に乗り換える(車を下取りに出して残価と相殺)
| 選び方 | 向いている人 | 気をつけること |
|---|---|---|
| 返却 | 次は別のメーカーや車種にしたい | 距離超過・修復歴で追加の支払い |
| 買い取り | 気に入ったので長く乗りたい | 再ローンにするとさらに利息がかかる |
| 乗り換え | 次もフォルクスワーゲンにしたい | 下取り額が残価を下回ると差額を払う |
いちばん損になりやすいのは、「買い取り」を再ローンで選ぶ形です。最初から通常ローンで買っていた場合より、利息を長く払うことになります。
『最後はたぶん買い取るかな』と思っているなら、最初から通常ローンや現金を考えた方がすっきりします。
T-Crossで残クレが向いている人・向いていない人
残クレが合うかどうかは、乗り方と次の車の考え方で決まります。T-Crossの場合で見てみますね。
- 3〜5年ごとに新しい車に乗り換えたい
- 新車保証(3年・走行距離無制限)の期間を中心に乗りたい
- 年間の走行距離が少なめで、契約の上限に収まりそう
- 月々の出費を一定にしておきたい
- 10年近く乗りつぶすつもり
- 年間の走行距離が多い
- 自分でホイール交換やローダウンをしたい
- 小さな傷や汚れを気にせず使いたい
カスタムを考えている人は特に注意してください。返却や乗り換えの時に、元の状態に戻すよう求められることがあります。
例えばこんな会話になることもあります。
「18インチを社外ホイールに替えても大丈夫ですか」
「返却の時は純正に戻していただく形になります」
純正のホイールを保管しておく手間も、契約前に考えておきましょう。
T-Crossの残価はどう決まる?見積もりで確かめること
残価は、5年後の下取りでいくら付きそうかを見込んで決めます。T-Crossは全グレード同じエンジンなので、残価を動かすのは年式・走行距離・状態・色・グレードといった部分です。
実際の残価率はディーラーや契約時期で変わり、公表されている一律の数字はありません。見積もりで確かめておきたいのは、次の項目です。
- 残価の金額と、それが車両本体価格の何%か
- 金利(実質年率)と支払総額
- 契約期間と月間・年間の走行距離の上限
- 距離超過1kmあたりの精算額
- 返却時の査定基準(傷・へこみ・修復歴の扱い)
- 途中で解約・売却する時の扱い
ここで出てきた「支払総額」は、月々の額より大事な数字です。月々が安くても、支払総額が通常ローンより大きく増えていないかを比べてみてください。
T-Crossの過去の売れ行きや人気色は、将来の下取りにも関わります。色やグレードでどれだけ差が出るかは、T-Crossのリセールバリューで詳しく見ています。
値引きと残クレの関係で気をつけること
『残クレにすると値引きが渋くなるって本当?』と気になる方も多いはずです。
実は、残クレかどうかと値引き額は、本来は別の話です。ただ、商談では「月々いくら」に話が寄りやすく、車両価格や値引きが見えにくくなることがあります。
月々の支払いは、期間・頭金・残価・金利を少し動かすだけで簡単に変わります。比べる時は「車両本体価格」「値引き額」「支払総額」の3つを紙で並べてみてください。
おすすめの順番はこうです。
- まず現金で買う前提で、値引き後の車両価格と乗り出し総額を出してもらう
- その金額をもとに、残クレと通常ローンの両方の見積もりを出してもらう
- 支払総額と利息を見比べてから、払い方を決める
値引きの相場や交渉の順番は、T-Crossの値引き相場と交渉の順番にまとめています。乗り出し総額の目安はT-Crossの乗り出し価格も参考になります。
残クレ以外の選択肢も並べておく
残クレのほかにも、T-Crossに乗る方法はいくつかあります。それぞれの特徴を表にしておきますね。
| 乗り方 | 所有者 | 月々の負担 | 自由度 |
|---|---|---|---|
| 現金一括 | 自分 | なし | 高い |
| 通常ローン | 完済まで信販会社など | 高め | 高い |
| 残クレ | 完済まで信販会社など | 低め | 距離・状態に条件 |
| リース・サブスク | リース会社 | 税金や整備込みのプランもある | 距離・カスタムに条件 |
税金や車検をまとめて月額にしたい方は、リースも候補になります。違いはT-Crossをリース・サブスクで乗る場合の費用で比べています。
未使用車を残クレで買えるかどうかは、販売店によって違います。新車と未使用車の比べ方は新車と未使用車どちらが得かを見てみてください。
VW T-Cross買いたいドットコム
VW T-Crossの値段、先に相場を見ておく
正規ディーラーの見積もりを取って、残クレと通常ローンの支払総額を比べる
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
VW T-Crossの残クレは、通常ローンより損ですか?
同じ金利なら、総支払額は残クレの方が多くなりやすいです。後回しにした残価にも金利がかかるためです。ただ、5年前後で返却や乗り換えをするなら、売値が下がるリスクを避けられる分、損とは言い切れません。
残クレの月々の支払いはいくらくらいですか?
借入額・頭金・残価・金利・期間で大きく変わります。この記事の計算例(借入400万円・金利年3.9%・5年後の残価140万円、いずれも仮)では約52,300円でした。実際の額は見積もりで確かめてください。
残クレで買ったT-Crossをカスタムしてもいいですか?
契約上は可能でも、返却や乗り換えの時に元の状態に戻すよう求められることがあります。ホイールなどの純正部品は保管しておくと安心です。
残クレの途中で売ることはできますか?
残りの元金と残価を清算すれば可能なことが多いです。ただし条件は契約によって違うので、契約前に途中解約の扱いを確認しておきましょう。
残クレの最終回で買い取るのは損ですか?
最終回に残価を再ローンで払うと、利息を長く払うことになりやすいです。最初から長く乗るつもりなら、通常ローンや現金と比べてから決めるのがおすすめです。
まとめ
- 残クレは残価を最終回まで後回しにするので、月々が安く見える
- 後回しにした残価にも金利がかかり、総支払額は通常ローンより多くなりやすい
- 計算例では、5年残クレの利息は5年ローンより約13万円多く、月々は7年ローンとほぼ同じだった
- 損得は最終回の選び方で決まる。再ローンでの買い取りは損になりやすい
- 商談は「車両価格・値引き額・支払総額」を並べてから払い方を決める
コメント